神目网
洞察时代脉搏,纵览科技资讯与网络技术
当前位置:首页 » 今日头条 » 正文
-
1999年,31岁的陈姐在咸阳一家小厂做统计,每个月工资只有300多元。
那一年,厂里开始动员职工参加社会养老保险。身边有人觉得,缴费时间太长,几十年后的事情谁也说不准,与其把钱交出去,不如自己存起来,至少钱在手里,什么时候用都方便。
陈姐听进去了。
在她看来,存款最大的好处就是看得见、摸得着。存折上有多少钱,自己一清二楚。相比之下,几十年后才能享受到的养老待遇,实在太遥远。
于是,她做出了一个影响此后生活的决定:不参加职工养老保险,靠自己存钱养老。
从那以后,只要工资到账,她就尽量留下390元。每个月390元,一年就是4680元。对于当时收入不高的她来说,这不是一笔小数目。
为了坚持计划,她省吃俭用,尽量减少不必要的开支。每隔一段时间,她就拿出存折核对余额。看着存款从几千元慢慢积累到几万元,她越来越相信,只要肯坚持,晚年就不会没有依靠。
别人关心养老保险,她关心存折里的数字。
在她看来,钱握在自己手里,才是最踏实的保障。
一场突如其来的变故,让她更加相信储蓄
2005年前后,陈姐也曾有机会了解灵活就业人员参加养老保险的相关政策,但她始终没有改变主意。
她相信,只要持续存钱,未来就能靠积蓄安度晚年。
然而,生活并没有按照她设想的方向发展。
2008年,工厂经营不下去,陈姐失去了原来的工作。此后,她做过超市理货员,也做过收银员。工作换了一个又一个,收入不算稳定,身体却越来越吃不消。
有时腰疼得厉害,她也只能咬牙坚持,毕竟生活开支不会因为身体不舒服就停下来。
2013年,母亲住院,需要一笔医疗费用。陈姐从多年的积蓄中取出约2万元,解决了眼前的困难,也没有因此四处借钱。
这件事让她更加坚定了自己的想法:幸亏当年坚持存钱,否则遇到这样的事情,还真不知道该怎么办。
从这个角度看,陈姐的选择确实发挥了作用。储蓄具有灵活性,遇到家庭变故、临时支出时,可以及时取用。
但她当时没有意识到,**应急储蓄和养老保障,解决的并不是同一个问题。**
存款能够应付眼前的需要,却不一定能为未来几十年的生活提供持续收入。
存折上的数字不少,心里却开始没底
2019年前后,陈姐开始认真关注身边同龄人的生活。
一些以前的同事已经开始领取养老待遇,每个月都有一笔相对稳定的收入。虽然金额不一定宽裕,但至少日常生活有了固定的资金来源。
陈姐也拿出存折,仔细算了算自己攒下的钱。
这些年,她一直坚持储蓄,积蓄已经超过十万元。乍一看,这是一笔不小的家底。
可当她把这笔钱换算成未来的生活费时,心里却有些不踏实。
吃饭要钱,水电要钱,日常出行需要花钱。随着年龄增长,看病、买药以及其他生活支出,也可能逐渐增加。
如果还能继续工作,存款只是补充;可一旦失去劳动能力,没有新的收入进来,所有开支就只能依靠不断减少的余额。
这时她才发现,自己过去一直在计算“已经存下多少钱”,却很少认真考虑“这些钱究竟能支撑多少年”。
存款是有限的。今天取出一笔,余额就会减少;如果未来收入中断,积蓄便会随着日常生活一点点消耗。
而按月领取的养老待遇,最大的特点在于符合条件后能够持续提供收入。它不一定能让人过上宽裕的生活,却能在一定程度上减轻对储蓄的消耗。
两种方式的区别,到了晚年才显得格外明显。
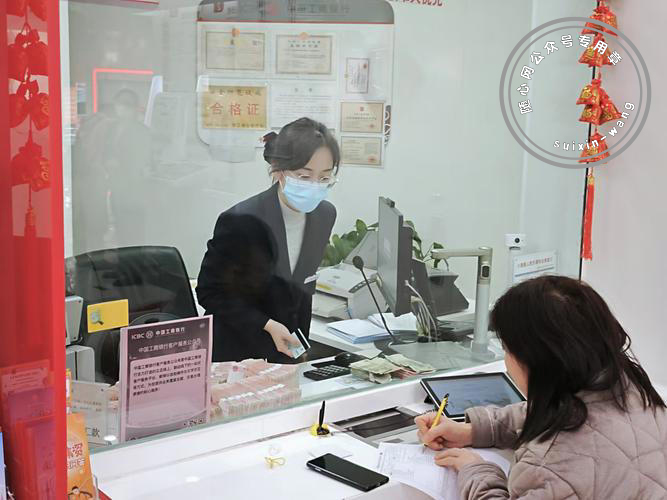
年龄渐长,她终于重新审视自己的选择
到了2024年前后,陈姐已经五十多岁,找工作的难度越来越大。
过去,她觉得只要自己肯吃苦,就不怕没有收入。可现在,长时间站立的工作越来越难坚持,比较轻松的岗位又面临竞争。身体状况和就业机会,都不再像年轻时那样由自己掌控。
她重新翻开那本陪伴自己多年的存折,心里五味杂陈。
每月390元,坚持了这么多年,这份自律值得肯定。但她也开始明白,单靠存款养老,最大的难题不是能不能攒下一笔钱,而是这笔钱能否应对漫长而充满变化的晚年生活。
如果未来生活成本上涨,或者遇到较大的医疗支出,原本看起来充足的积蓄,也可能比想象中消耗得更快。
更重要的是,存款本身不会自动变成每月固定的养老收入。要想让它持续发挥作用,还需要合理安排支出,并考虑通货膨胀、健康变化和突发事件等因素。
陈姐并不是没有为晚年努力过。相反,她用二十多年的坚持,为自己积累了一笔重要的资金。
只是回头来看,她当年过于相信储蓄能够解决养老问题,却低估了长期稳定收入的重要性。
养老不能只看存款,还要看未来的收入
陈姐的经历,也让人重新思考一个现实问题:养老究竟应该靠存钱,还是靠养老保险?
事实上,两者并不是非此即彼的关系。
个人储蓄灵活,能够应付突发支出,也可以作为养老资金的重要补充。但如果只依赖存款,就必须考虑积蓄能否覆盖未来多年的生活开支,以及如何应对物价上涨和意外支出。
养老保险则有不同的作用。符合参保条件并满足相应待遇领取要求后,可以按规定领取养老金,为退休后的生活提供相对稳定的收入来源。具体待遇取决于参保类型、缴费年限、缴费水平及相关政策,并非人人都能领取相同金额。
对于已经错过部分参保机会的人来说,也不必因此认定自己没有办法。可以根据年龄、户籍、就业情况和当地政策,咨询社会保险经办机构,了解目前还能参加哪些养老保险、需要满足什么条件,以及不同方案的缴费和待遇情况。
与此同时,保留一定的应急储蓄、合理安排支出、关注身体健康,也同样重要。
养老真正需要考虑的,不只是手里有多少钱,还包括未来有没有持续收入、遇到疾病时是否有保障,以及当自己无法继续工作时,能否维持基本生活。
陈姐坚持每月存390元,持续了二十多年。这份坚持并没有白费,积蓄曾帮助她渡过家庭难关,也为晚年提供了一定的经济基础。
但她的经历也提醒我们:**有存款,不等于养老保障已经充足;有一笔积蓄,也不代表未来的生活开支就有了着落。**
年轻时,人们更容易关注眼前的收入和手里的钱。随着年龄增长,才会逐渐意识到,晚年真正需要准备的,是一套能够长期维持生活的安排。
储蓄可以让人应对眼前的风雨,养老保险可以在符合条件时提供持续的收入支持,两者各有作用。
对普通人来说,养老规划越早考虑越好。与其等到工作越来越难找、身体状况开始变化时才感到焦虑,不如趁还有选择的时候,提前了解政策、评估自身条件,为未来多准备一份保障。
毕竟,晚年的安心,不仅来自存折上的数字,更来自对未来生活的充分准备。
本文链接:https://www.sxlog.com/post/2030.html
-
商务合作 - Email:admin@sxlog.com
- 中国移动又添新规,发布时间实锤,老用户:可算不是套路了!
- 小米手环10未来发布与升级预测:智能穿戴的下一个变革时刻
- 中国规定国际贸易等活动数据向境外提供不需申报
- 湖北广电宣布实现10099客服热线双向呼入呼出
- 网站公安备案和ICP备案有什么区别
- 玛雅预言了世界末日为何没实现?
- 内蒙古巴彦淖尔发布鼠疫三级预警
- 同一件商品多平台铺货优势
- 国家终于出手了!三大运营商“新套路”被发现,要为错误“买单”
- 苹果造车“黄了”,新势力淘汰赛未停
- 今年第3号台风森拉克生成
- 叶璇爆料娱乐圈乱象,曾亲眼目睹演员同事们围成一圈聚众吸毒
- 网络直播PK乱象待监管
- 直指中国!美国称发现5G军事用途,5G真的可防高超音速导弹鹰之翼
- 奥斯卡“招新”名单出炉:吴京赵涛黄觉成为评委
- 一款强大的图片压缩软件(可以批量压缩)
因为不信任社保,咸阳女子坚持26年自己存钱养老,每月390元雷打不动,如今怎么样了?
5 人参与 2026年10月26日 20:17 分类 : 今日头条 评论
网站分类
最近发表
-
- 奇瑞不只造汽车了!两款“凌霄”飞行器亮相,最快350公里/小时,能飞1000公里
- 因为不信任社保,咸阳女子坚持26年自己存钱养老,每月390元雷打不动,如今怎么样了?
- 华北平原未来会热到住不了人?“35℃湿球温度”背后,真相没那么简单
- 新型养老方式正在兴起:不住养老院,也不依赖子女,晚年生活还能这样过
- 不抽烟、少喝酒、常年跑步,为什么还会突发心梗?医生提醒:别忽视血管里的隐患
- 三星堆面具开口说的第一句话,竟然是“便宜”:AI电影为何省了钱,却没赢得观众?
- 24岁女子赴泰旅游遭绑架,途中跳车逃生!背后疑藏爱情骗局
- 兵马俑上发现女性指纹!两千多年前,究竟是谁在制作这些陶俑?
- 今天抖音里面刷到一个视频,经典老歌(千年等一回)歌词里面是有英文china的
- 结婚11年依然恩爱!戚薇和李承铉的相处方式,值得很多夫妻学习
标签列表
-
- 腾讯热门新闻资讯 (6)
- 云耀Cloudflare相关技术 (5)
- 便宜的VPS服务器idc商家 (12)
- emlog主题插件下载优化 (12)
- vps使用技术教程 (7)
- 建站教程技术笔记 (28)
- 网站seo关键词排名优化 (20)
- 网站备案流程细节 (2)
- 今日头条最新资讯 (93)
- 最新科技资讯跟踪 (32)
- photoshop技术教程 (7)
- ps技术教程 (7)
- 软件技术教程 (31)
- 与社会化相关的文章聚合 (23)
- 与域名相关的文章聚合 (4)
- 最新时尚潮流穿搭 (3)
- 便宜性价比高的idc (6)
- vps服务器商家推荐 (6)
- 强大的软件下载库 (3)
- 心灵鸡汤 (4)
- IT电脑相关 (22)
- 全球IDC主机服务器VPS信息中心 (3)
- 电子商务领域模式 (3)
- 最热流行金曲治愈你的烦恼 (3)
- 文学宝典 (4)
 网站统计